政府は2026年8月に基本方針を決定後、9月15日の大綱閣議決定において、飲食料品の消費税率を2027年4月から2年間限定で現行8%から1%へ引き下げることを正式決定しました。公表された主な特例措置は以下の4点です。
- 飲食料品税率引下げ特例:酒類・外食を除く飲食料品の消費税率を一律1%(国税0.8%、地方税0.2%)とする措置
- 中小事業者向け税額計算の特例:税率細分化に伴う記帳負担を軽減するための簡易な税額計算特例
- 適格簡易請求書(レシート)記載事項の柔軟化特例:POSレジ改修に対応した記載要件の経過措置
- 就業者負担軽減支援金等の導入:システム改修や現場オペレーションを支援する助成措置
■ なぜ食品クーポンで「日用品」が値引きされるのか?
2027年からの1%減税にあわせて実務上で注目されるのが、複数税率における「レジの値引き処理と消費税額の計算構造」です。たとえば、全国に大型ショッピングセンターや食品スーパーを展開する国内最大手の総合流通グループ等で、食品(8%)と日用品(10%)を同時に購入して食品クーポンを適用すると、レシート上では日用品側から優先して値引きされる事例が見られます。なぜクーポンの引き方ひとつで納める税額が変わるのか、そのロジックと影響を整理します。
1. レシートに見られる「10%優先控除」と法的根拠
これは国税庁の『消費税の軽減税率制度に関する取扱通達 1-8-5』および『インボイスQ&A(問69)』に基づく適法な処理です。同通達では、レシート上で税率ごとの値引後対価が確認できる場合、標準税率(10%)から優先して値引いたとしても「合理的な区分」に該当すると認められています。
以下に、実際のレシートを想定した値引きの適用例を示します。
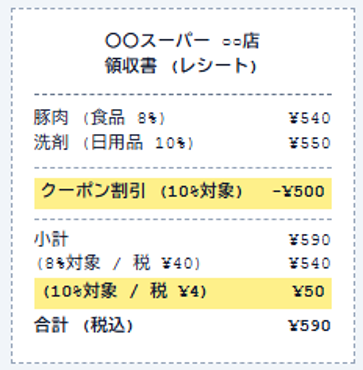
左の例では、「豚肉(食品・8%)」と「洗剤(日用品・10%)」を同時に購入し、500円の「食品クーポン割引」を適用しています。このとき、割引は食品クーポンなのに10%対象である洗剤から優先して引かれているため、内訳の「10%対象(値引後)」が「50円(消費税4円)」となり、「8%対象」は値引きされず「540円(消費税40円)」のまま計算されています。
2. 消費者の支払額への影響
この処理による消費者の支払総額への影響は一切ありません。値引きがどちらの税率から引かれても、レジで支払う税込合計額は完全に同額であり、消費者が不利益を被ることはありません。変化が生じるのは、事業者が国に納める「売上消費税額」と手元に残る「本体売上額」の内訳のみです。
3. 店舗側の納税計算と「1%」導入後の変化
なぜ値引きを引く税率によってお店が納める税額が変わるのでしょうか。その理由は、消費税の納税ルールにあります。
事業者が納める消費税は「顧客から預かった消費税」から「仕入れ等で払った消費税」を引いて計算します。インボイス制度上、レシート上の消費税額は値引き後の金額をもとに再計算するため、税率が高い商品(10%)から優先して値引きする方が、預かり消費税の減少幅が大きくなり、結果として店舗の納税額が抑えられる仕組みになっています。
- 現行(8%と10%): 500円値引き時、8%側から引くと預かり消費税の減少は約37円ですが、10%側から引くと約45.5円減少します。10%優先にすることで店舗側の税負担が約8.4円軽減されます。
- 2027年4月(1%導入後): 1%と10%の税率差が9%ポイントへ急拡大します。500円値引き時、1%側から引くと減少幅はわずか約5円ですが、10%側なら約45円減少します。その差額は約40.5円(現行の約4.8倍)に跳ね上がり、値引き額の約8.1%に相当する税負担が軽減されます。
年間で200億〜300億円規模の値引きを実施する国内トップの巨大総合流通グループ等の規模感では、食料品と日用品の併買レジにおいてこの仕組みが機能することで、年間の消費税納税額が20億〜40億円規模で大きく減少する可能性も想像されます。
4. 実務上の論点とまとめ
本運用をめぐっては、実務現場や専門家の間で以下の論点も挙げられてきました。
- 実質課税との整合性:税理士会等の意見書において、食品割引が日用品から引かれる点について取引実態との乖離が指摘されている。
- POSレジの技術的制約:按分計算による端数ズレを避けるため、10%優先控除が現実的な仕様として定着した経緯がある。
- 業態による差異:10%商品を併売できる総合店と食品専門店との間で、適用の余地に差が生じる。
複数税率下の10%優先控除は、制度導入時の負担軽減策に基づき適法に運用されていますが、税率1%への引き下げによりその影響度は一段と高まります。消費者の支払額は変わらない一方、事業者の税務計算における重要性は一層増すことになります。